Domain stuttgart-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
stuttgart-versicherungen.de um.
Sind Sie am Kauf der Domain
stuttgart-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stuttgart-versicherungen.de kaufen?
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **

Ähnliche Suchbegriffe für Untergeschosse
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **


Was sind die Faktoren, die die Prämienhöhe bei Versicherungen beeinflussen, und wie können Versicherungsnehmer ihre Prämien senken?
Die Prämienhöhe bei Versicherungen wird von verschiedenen Faktoren beeinflusst, darunter das Risiko des Versicherungsnehmers, das Alter, der Gesundheitszustand, der Wohnort und die Deckungssumme. Versicherungsnehmer können ihre Prämien senken, indem sie einen höheren Selbstbehalt wählen, gesundheitsbewusst leben, sicherheitsrelevante Vorkehrungen treffen und verschiedene Versicherungsangebote vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Außerdem können sie auch von Rabatten profitieren, die von Versicherungsunternehmen für bestimmte Berufsgruppen oder für den Abschluss mehrerer Versicherungen angeboten werden. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
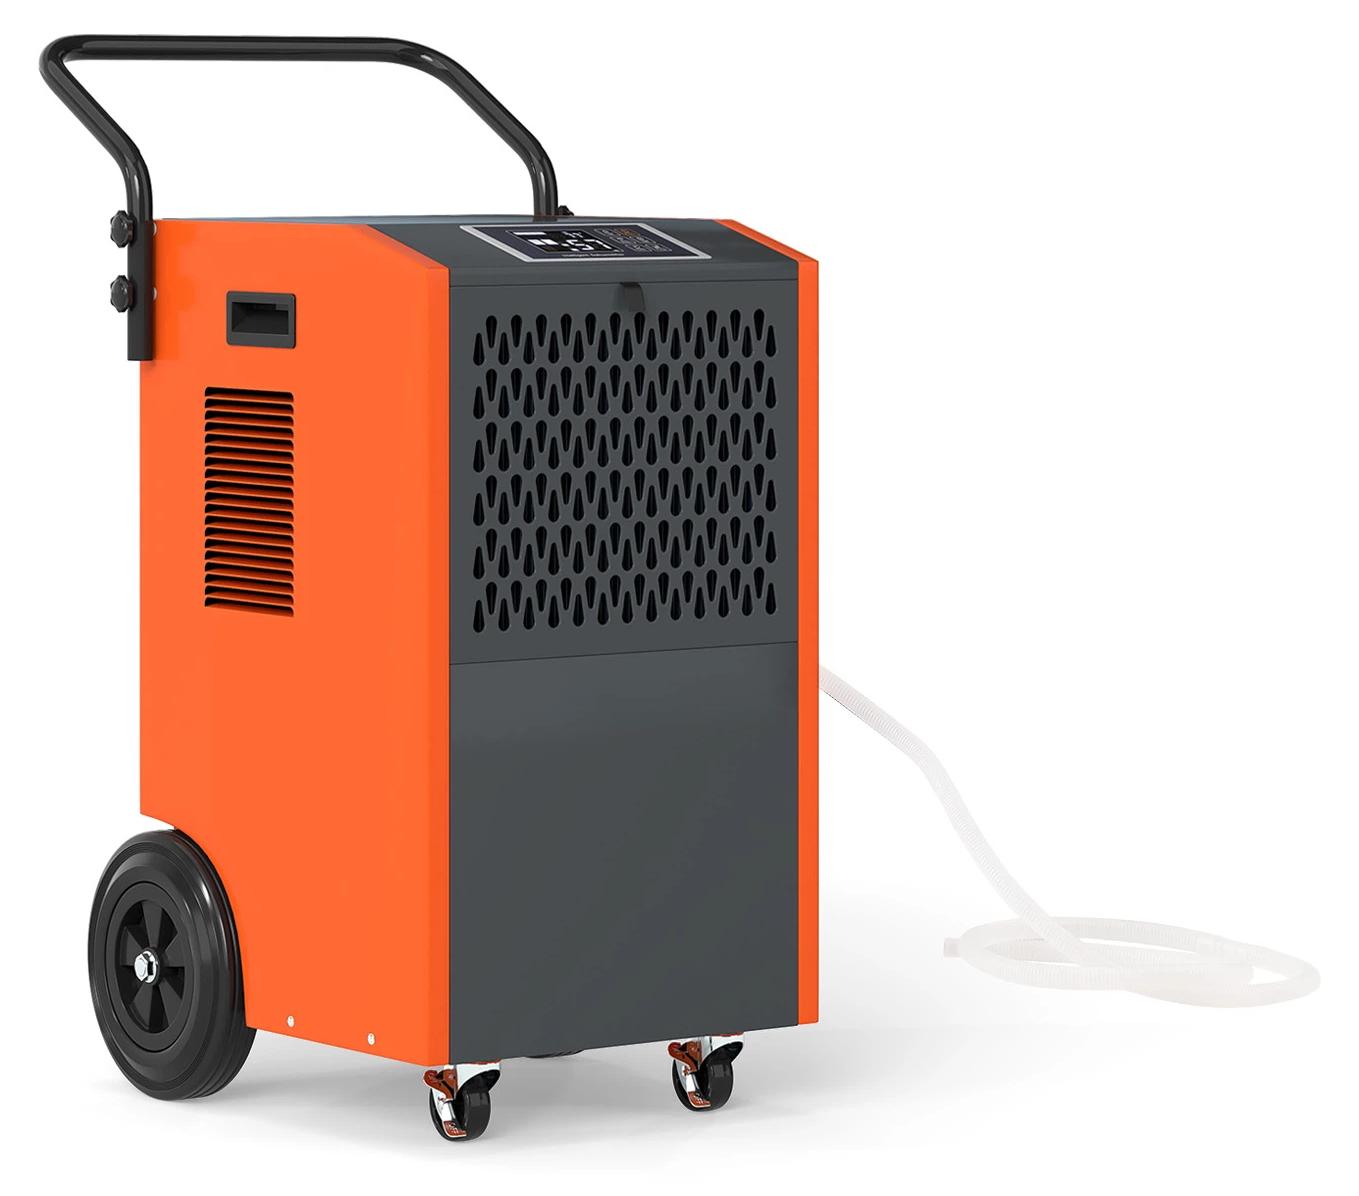
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
Ähnliche Suchbegriffe für Untergeschosse
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
-
Was sind die Faktoren, die die Prämienhöhe bei Versicherungen beeinflussen, und wie können Versicherungsnehmer ihre Prämien senken?
Die Prämienhöhe bei Versicherungen wird von verschiedenen Faktoren beeinflusst, darunter das Risiko des Versicherungsnehmers, das Alter, der Gesundheitszustand, der Wohnort und die Deckungssumme. Versicherungsnehmer können ihre Prämien senken, indem sie einen höheren Selbstbehalt wählen, gesundheitsbewusst leben, sicherheitsrelevante Vorkehrungen treffen und verschiedene Versicherungsangebote vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Außerdem können sie auch von Rabatten profitieren, die von Versicherungsunternehmen für bestimmte Berufsgruppen oder für den Abschluss mehrerer Versicherungen angeboten werden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.